“Omzet di bawah Rp500 juta tidak kena pajak” adalah salah satu kalimat yang paling sering diulang di kalangan UMKM. Kalimat itu benar, tetapi tidak lengkap. Banyak pengusaha salah paham tentang siapa yang berhak, bagaimana menghitungnya, dan kewajiban apa yang tetap harus dijalankan.
Aturannya secara singkat
Pengusaha orang pribadi yang memakai tarif PPh Final 0,5% tidak dikenai pajak atas omzet sampai Rp500 juta dalam satu tahun pajak. Pajak 0,5% baru dihitung atas bagian omzet di atas Rp500 juta. Ketentuan ini dipertahankan dalam PP 20/2026 yang berlaku sejak 22 April 2026.
Cara kerjanya
Batas Rp500 juta dihitung kumulatif sejak Januari, bukan per bulan. Selama omzet kumulatif belum melewati Rp500 juta, Anda tidak menyetor apa pun. Pada bulan saat batas itu terlewati, pajak dihitung dari selisihnya.
Contoh: omzet kumulatif Januari–Juli Rp470 juta. Omzet Agustus Rp50 juta, sehingga kumulatif menjadi Rp520 juta. Pajak Agustus = (Rp520 juta − Rp500 juta) × 0,5% = Rp100.000. Mulai September, seluruh omzet dikenai 0,5%.
Batas ini kembali ke nol setiap 1 Januari.
Salah kaprah yang sering terjadi
| Anggapan | Faktanya |
|---|---|
| “Omzet di bawah Rp500 juta berarti tidak perlu NPWP.” | Kewajiban mendaftar tetap ada. Kini NIK berfungsi sebagai NPWP bagi orang pribadi. |
| “Kalau tidak kena pajak, tidak perlu lapor SPT Tahunan.” | SPT Tahunan tetap wajib dilaporkan, termasuk rincian omzet per bulan. |
| “PT Perorangan juga dapat Rp500 juta bebas pajak.” | Tidak. Fasilitas ini khusus orang pribadi. |
| “Omzet dihitung per usaha, jadi bisa dipecah ke beberapa usaha.” | Omzet semua usaha Anda dijumlahkan, termasuk omzet pasangan dan PT Perorangan milik keluarga inti. |
| “Batas Rp500 juta sama dengan batas PKP.” | Berbeda. Batas PKP adalah Rp4,8 miliar. |
| “Kalau omzet kecil, tidak perlu mencatat apa pun.” | Pencatatan omzet tetap wajib, karena menjadi dasar menghitung kapan batas Rp500 juta terlewati. |
Siapa yang tidak mendapat fasilitas ini?
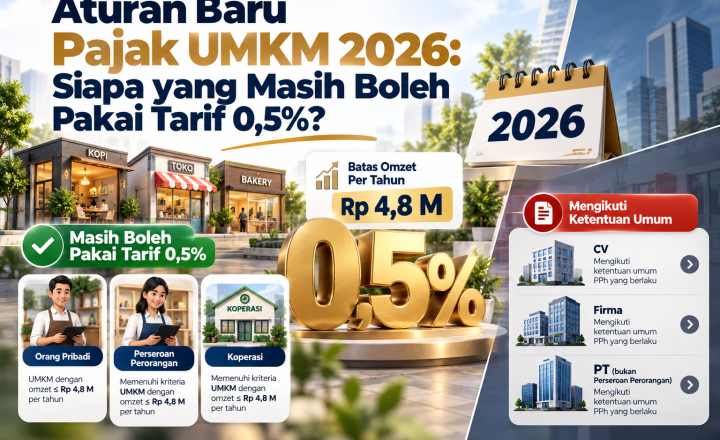
- Wajib pajak badan, termasuk PT Perorangan, CV, firma, dan koperasi.
- Penghasilan dari pekerjaan bebas, seperti dokter, pengacara, akuntan, konsultan, dan content creator.
- Pengusaha yang memilih menghitung pajak dengan tarif umum.
- Pengusaha yang omzet setahun sebelumnya melewati Rp4,8 miliar, karena tidak lagi boleh memakai tarif 0,5%.
Contoh: dua usaha dalam satu keluarga
Pak Budi punya bengkel dengan omzet Rp350 juta setahun. Istrinya punya toko pakaian dengan omzet Rp300 juta setahun. Jika dihitung sendiri-sendiri, keduanya di bawah Rp500 juta. Tetapi karena suami-istri dianggap satu kesatuan, omzet gabungannya Rp650 juta. Artinya, ada Rp150 juta yang dikenai 0,5%, atau Rp750.000 setahun.
Ketentuan penggabungan ini berlaku juga bagi pasangan yang pisah harta atau memilih mengurus pajaknya sendiri-sendiri.
Apa yang tetap harus dilakukan?
- Daftar atau pastikan NIK Anda sudah aktif sebagai NPWP di Coretax.
- Catat omzet setiap bulan, termasuk penjualan online dan transfer.
- Pantau kapan omzet kumulatif mendekati Rp500 juta.
- Setor PPh Final mulai bulan saat batas terlewati, paling lambat tanggal 15 bulan berikutnya.
- Laporkan SPT Tahunan beserta rincian omzet bulanan paling lambat 31 Maret.
Butuh bantuan?
Jika Anda dan pasangan sama-sama menjalankan usaha, atau punya usaha perorangan sekaligus PT Perorangan, perhitungan omzet bisa rumit. Tim IVRC Consultant siap membantu memetakan posisi pajak keluarga Anda. Hubungi kami untuk konsultasi.
Dasar hukum: PP 20/2026 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan; UU PPh sebagaimana diubah UU HPP.