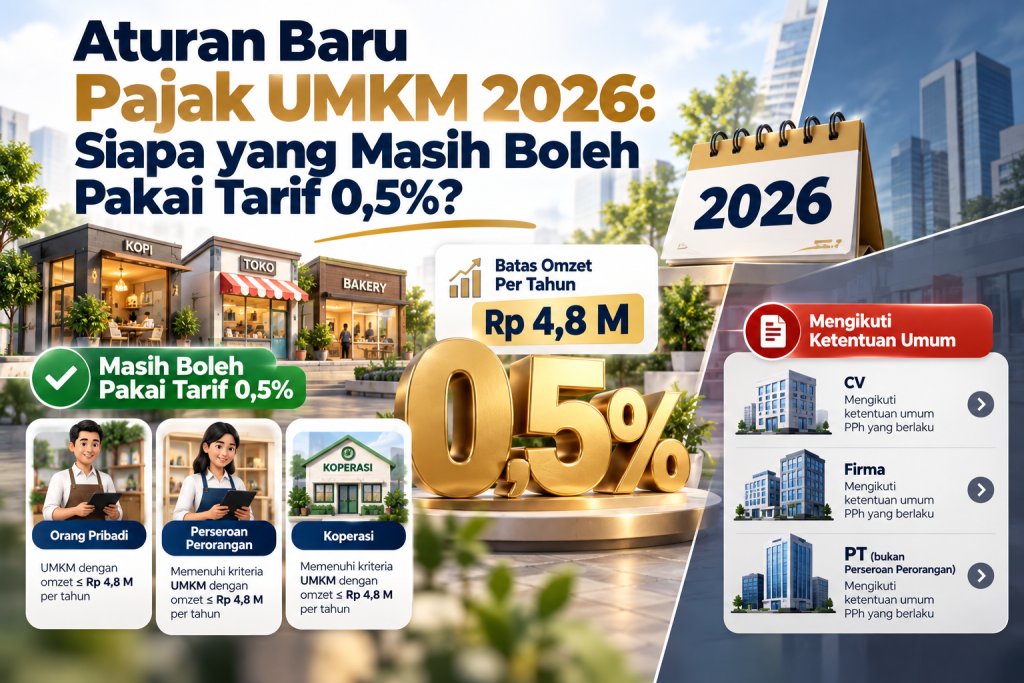
Pemerintah resmi mengganti aturan pajak UMKM lewat Peraturan Pemerintah Nomor 20 Tahun 2026 (PP 20/2026), yang berlaku sejak 22 April 2026. Kabar baiknya, tarif PPh Final 0,5% dari omzet kini bisa dipakai pengusaha orang pribadi tanpa batas waktu. Kabar yang perlu diwaspadai, CV, firma, PT biasa, dan BUMDes yang baru terdaftar tidak lagi masuk daftar penerima.
Artikel ini merangkum apa saja yang berubah, siapa yang terdampak, dan apa yang perlu Anda siapkan sekarang.
Apa itu PPh Final 0,5%?
PPh Final 0,5% adalah cara menghitung pajak penghasilan usaha yang sederhana: omzet (peredaran bruto) dikali 0,5%. Anda tidak perlu menghitung laba, biaya, atau penyusutan. Pajak ini disetor setiap bulan dan dianggap lunas, sehingga tidak dihitung ulang di akhir tahun.
Skema ini hanya berlaku bagi usaha dengan omzet paling banyak Rp4,8 miliar dalam satu tahun pajak. Jika omzet melewati angka itu, tahun berikutnya Anda wajib memakai tarif umum. Dalam aturan baru, penghasilan dari pekerjaan bebas dan dari luar negeri ikut dihitung saat menguji batas Rp4,8 miliar, walaupun penghasilan itu sendiri tidak boleh memakai tarif 0,5%.
Siapa yang masih boleh memakai tarif 0,5%?
| Jenis wajib pajak | Boleh pakai 0,5%? | Jangka waktu |
|---|---|---|
| Orang pribadi (usaha perorangan) | Ya | Tanpa batas waktu, selama omzet ≤ Rp4,8 miliar |
| PT Perorangan (didirikan satu orang) | Ya | Tanpa batas waktu, selama omzet ≤ Rp4,8 miliar |
| Koperasi | Ya | Maksimal 4 tahun pajak sejak terdaftar |
| CV, firma, PT biasa yang sudah terdaftar sebelum PP 20/2026 | Ya, sementara | Hanya sisa jangka waktu aturan lama: CV/firma 4 tahun pajak, PT 3 tahun pajak sejak terdaftar (yang terdaftar sebelum 2018 dihitung sejak 2018, sehingga jatahnya sudah habis) |
| CV, firma, PT biasa yang terdaftar setelah PP 20/2026 | Tidak | Langsung memakai tarif umum PPh badan |
Ada pula profesi yang sejak awal dikecualikan, misalnya dokter, pengacara, akuntan, konsultan, serta influencer, content creator, selebgram, blogger, dan vlogger. Penghasilan dari keahlian pribadi seperti ini tetap memakai tarif umum.
Omzet Rp500 juta pertama tetap bebas pajak
Bagi pengusaha orang pribadi, omzet Rp500 juta pertama dalam setahun tetap tidak dikenai PPh. Pajak 0,5% baru dihitung atas omzet di atas Rp500 juta (baca penjelasan lengkapnya di artikel Omzet Rp500 Juta Pertama Bebas Pajak: Cara Kerja dan Salah Kaprahnya). Fasilitas ini khusus orang pribadi, tidak berlaku untuk PT Perorangan atau badan lain.
Yang baru di PP 20/2026: suami-istri yang pisah harta atau memilih mengurus pajak sendiri-sendiri tetap dianggap satu kesatuan ekonomi. Omzet keduanya dijumlahkan, termasuk omzet PT Perorangan milik mereka dan anak yang belum dewasa. Jadi, memecah usaha atas nama pasangan tidak lagi membuat omzet “terlihat kecil”. Aturan ini dibuat untuk mencegah pengusaha besar berpura-pura menjadi UMKM.
Contoh hitungan
Bu Rina punya toko kue (usaha perorangan). Omzetnya Rp75 juta per bulan, sehingga setahun Rp900 juta.
| Bulan | Omzet bulan ini | Omzet kumulatif | Omzet kena pajak | PPh Final 0,5% |
|---|---|---|---|---|
| Januari–Juni | Rp75 juta/bulan | Rp450 juta | Rp0 | Rp0 |
| Juli | Rp75 juta | Rp525 juta | Rp25 juta | Rp125.000 |
| Agustus–Desember | Rp75 juta/bulan | Rp900 juta | Rp75 juta/bulan | Rp375.000/bulan |
Total pajak setahun: Rp125.000 + (5 × Rp375.000) = Rp2.000.000. Angka ini sama dengan (Rp900 juta − Rp500 juta) × 0,5%.
Pajak tiap bulan disetor paling lambat tanggal 15 bulan berikutnya. Jadi pajak Juli disetor paling lambat 15 Agustus. Setoran yang sudah mendapat NTPN dianggap sudah dilaporkan, sehingga Anda tidak perlu lapor SPT Masa terpisah. Yang tetap wajib adalah mencatat omzet setiap bulan. Lihat tanggal lengkapnya di artikel Kalender Pajak Bulanan: Tanggal Setor dan Lapor yang Wajib Diingat.
Kalau usaha Anda berbentuk CV atau PT biasa
CV dan PT biasa yang terdaftar sebelum 22 April 2026 masih boleh memakai 0,5% sampai jatah waktu lamanya habis. Setelah itu, pajak dihitung dari laba fiskal dengan tarif umum PPh badan, bukan lagi dari omzet.
Perubahan ini membawa konsekuensi praktis:
- Pembukuan wajib rapi. Tanpa laporan laba rugi yang benar, laba fiskal sulit dihitung dan rawan dikoreksi pemeriksa.
- Bukti biaya harus lengkap. Nota, faktur, dan kontrak menjadi dasar pengurang penghasilan.
- Angsuran PPh Pasal 25 mulai berlaku. Setelah SPT Tahunan pertama dengan tarif umum, badan biasanya membayar angsuran bulanan.
- Pertimbangkan bentuk usaha. Pengusaha yang tadinya mendirikan CV hanya demi tarif 0,5% perlu menghitung ulang untung ruginya.
Langkah yang perlu Anda lakukan sekarang
- Pastikan bentuk usaha Anda: orang pribadi, PT Perorangan, CV, firma, atau PT biasa.
- Cek tanggal terdaftar NPWP badan untuk menghitung sisa jatah 0,5%.
- Jumlahkan omzet Anda dan pasangan, termasuk PT Perorangan milik keduanya.
- Catat omzet harian atau bulanan secara tertib.
- Setor PPh Final paling lambat tanggal 15 bulan berikutnya.
- Jika jatah 0,5% hampir habis, mulai siapkan pembukuan lengkap dari sekarang.
Butuh bantuan menghitung posisi usaha Anda?
Setiap usaha punya kondisi berbeda, terutama jika Anda punya lebih dari satu badan usaha atau usaha atas nama pasangan. Tim IVRC Consultant siap membantu mengecek apakah usaha Anda masih berhak atas tarif 0,5% dan menyiapkan transisi ke tarif umum. Hubungi kami untuk konsultasi.
Dasar hukum: PP 20/2026 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan (menggantikan PP 55/2022); PMK 81/2024 tentang tanggal setor dan lapor.