Tarif PPh Final UMKM memang hanya 0,5%, tetapi cara menghitungnya sering keliru. Ada yang menghitung dari laba, ada yang lupa bahwa omzet Rp500 juta pertama bebas pajak, ada juga yang menyetor sekaligus di akhir tahun. Artikel ini menjelaskan cara menghitung yang benar, lengkap dengan contoh.
Rumus dasarnya
PPh Final UMKM dihitung dari omzet (peredaran bruto), bukan dari laba.
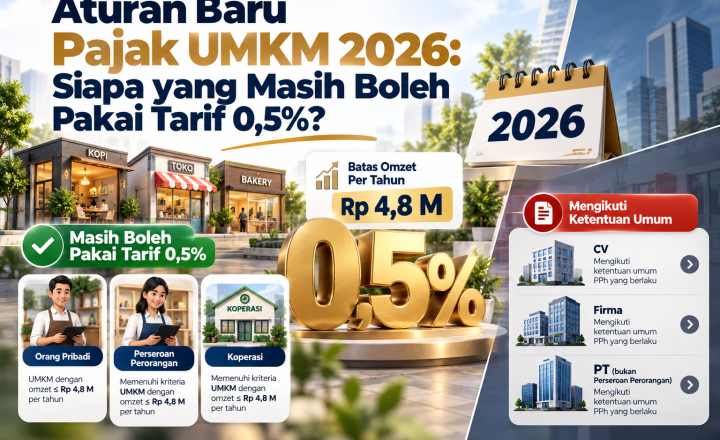
PPh Final = Omzet bulan ini × 0,5%
Omzet adalah seluruh imbalan yang diterima dari usaha: penjualan tunai, transfer, QRIS, dan penjualan lewat marketplace. Omzet dihitung sebelum dikurangi potongan penjualan, potongan tunai, atau potongan sejenis, apalagi biaya bahan baku, gaji, dan sewa.
Untuk pengusaha orang pribadi, ada satu penyesuaian penting: omzet Rp500 juta pertama dalam setahun tidak dikenai pajak. Jadi, Anda baru menyetor setelah omzet kumulatif sejak Januari melewati Rp500 juta.
Contoh 1: usaha perorangan, omzet stabil
Pak Andi menjual perlengkapan bengkel. Omzetnya Rp60 juta per bulan.
| Bulan | Omzet kumulatif | Omzet kena pajak bulan ini | PPh Final |
|---|---|---|---|
| Januari–Agustus | Rp480 juta | Rp0 | Rp0 |
| September | Rp540 juta | Rp40 juta | Rp200.000 |
| Oktober | Rp600 juta | Rp60 juta | Rp300.000 |
| November | Rp660 juta | Rp60 juta | Rp300.000 |
| Desember | Rp720 juta | Rp60 juta | Rp300.000 |
Total setahun: Rp1.100.000, sama dengan (Rp720 juta − Rp500 juta) × 0,5%.
Contoh 2: PT Perorangan
PT Perorangan milik Bu Sari punya omzet Rp40 juta per bulan. Karena berbentuk badan, fasilitas Rp500 juta bebas pajak tidak berlaku. Pajaknya dihitung sejak rupiah pertama:
Rp40.000.000 × 0,5% = Rp200.000 per bulan
Setahun, PT Perorangan ini menyetor Rp2.400.000.
Contoh 3: omzet naik-turun
Usaha katering Bu Dewi ramai di bulan Ramadan dan akhir tahun. Omzet kumulatifnya melewati Rp500 juta di bulan Mei. Mulai Mei, ia menyetor 0,5% dari bagian omzet di atas Rp500 juta, lalu 0,5% dari seluruh omzet bulan-bulan berikutnya. Ia tidak perlu menyamaratakan omzet per bulan; yang dihitung adalah omzet riil setiap bulan.
Cara menyetor lewat Coretax
- Masuk ke akun Coretax Anda.
- Buka menu pembayaran dan pilih layanan pembuatan kode billing.
- Pilih jenis pajak PPh Final UMKM (kode akun pajak 411128, kode jenis setoran 420).
- Isi masa pajak dan jumlah setoran.
- Bayar kode billing lewat bank, ATM, internet banking, atau kantor pos.
Setoran yang sudah mendapat NTPN dianggap sudah dilaporkan. Anda tidak perlu lapor SPT Masa terpisah. Batas setornya tanggal 15 bulan berikutnya.
Kesalahan yang sering terjadi
- Menghitung dari laba. Tarif 0,5% selalu dikali omzet.
- Tidak memasukkan omzet transfer atau marketplace. Kantor pajak bisa melihat data rekening dan platform, sehingga selisih ini sering memicu SP2DK.
- Menyetor setahun sekali. Kewajibannya bulanan. Setoran yang terlambat dikenai bunga.
- Menerapkan Rp500 juta bebas pajak untuk badan. Fasilitas ini khusus orang pribadi.
- Lupa menggabungkan omzet pasangan. Omzet suami, istri, dan PT Perorangan mereka dihitung bersama. Baca artikel Suami-Istri Sama-sama Punya Usaha: Bagaimana Omzet Dihitung?
Catat omzet setiap hari
Pengusaha yang memakai tarif 0,5% boleh cukup melakukan pencatatan, tidak harus pembukuan lengkap. Catatan omzet harian atau bulanan inilah dasar hitungan pajak dan lampiran SPT Tahunan Anda. Simpan juga rekap dari aplikasi kasir dan mutasi rekening.
Perlu bantuan menghitung?
Jika omzet Anda berasal dari banyak kanal atau Anda punya lebih dari satu usaha, tim IVRC Consultant dapat membantu merekap omzet dan memastikan setoran bulanan Anda tepat. Hubungi kami untuk konsultasi.
Dasar hukum: PP 20/2026 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan; PMK 81/2024; UU PPh sebagaimana diubah UU HPP.